Niet meer hoeven werken. De vrijheid hebben om zelf te bepalen hoe je je tijd besteedt, terwijl je vermogen voor inkomen zorgt. Voor veel mensen is dat het beeld bij rentenieren. Maar wanneer is een vermogen eigenlijk groot genoeg om daarvan te kunnen leven? En stel dat je een belegging vindt met een verwacht rendement van 7% per jaar: is dat dan voldoende?
Dit hangt van meerdere factoren af. Hoeveel vermogen heb je beschikbaar en hoeveel wil je jaarlijks kunnen besteden? Wil je je vermogen in stand houden of mag je erop interen? En wat doen inflatie, belastingen en kosten met het bedrag dat uiteindelijk beschikbaar is?
Wat betekent rentenieren voor jou
De eerste vraag is niet hoeveel rendement je nodig hebt, maar wat je met je vermogen wilt bereiken. Stel dat je jaarlijks € 100.000 uit je vermogen wilt kunnen besteden. Je kunt ervoor kiezen uitsluitend van de opbrengsten te leven en het vermogen zelf zoveel mogelijk te behouden. Maar misschien mag het vermogen gedurende de jaren ook afnemen. In dat laatste geval heb je minder rendement nodig om hetzelfde jaarlijkse bedrag te kunnen besteden.
Daarnaast maakt het verschil of je het vermogen alleen nominaal in stand wilt houden, of ook de koopkracht ervan. Een vermogen van € 500.000 kan over twintig jaar nog steeds € 500.000 zijn, maar door inflatie kun je er dan minder mee kopen.
€ 100.000 vandaag is niet € 100.000 over twintig jaar
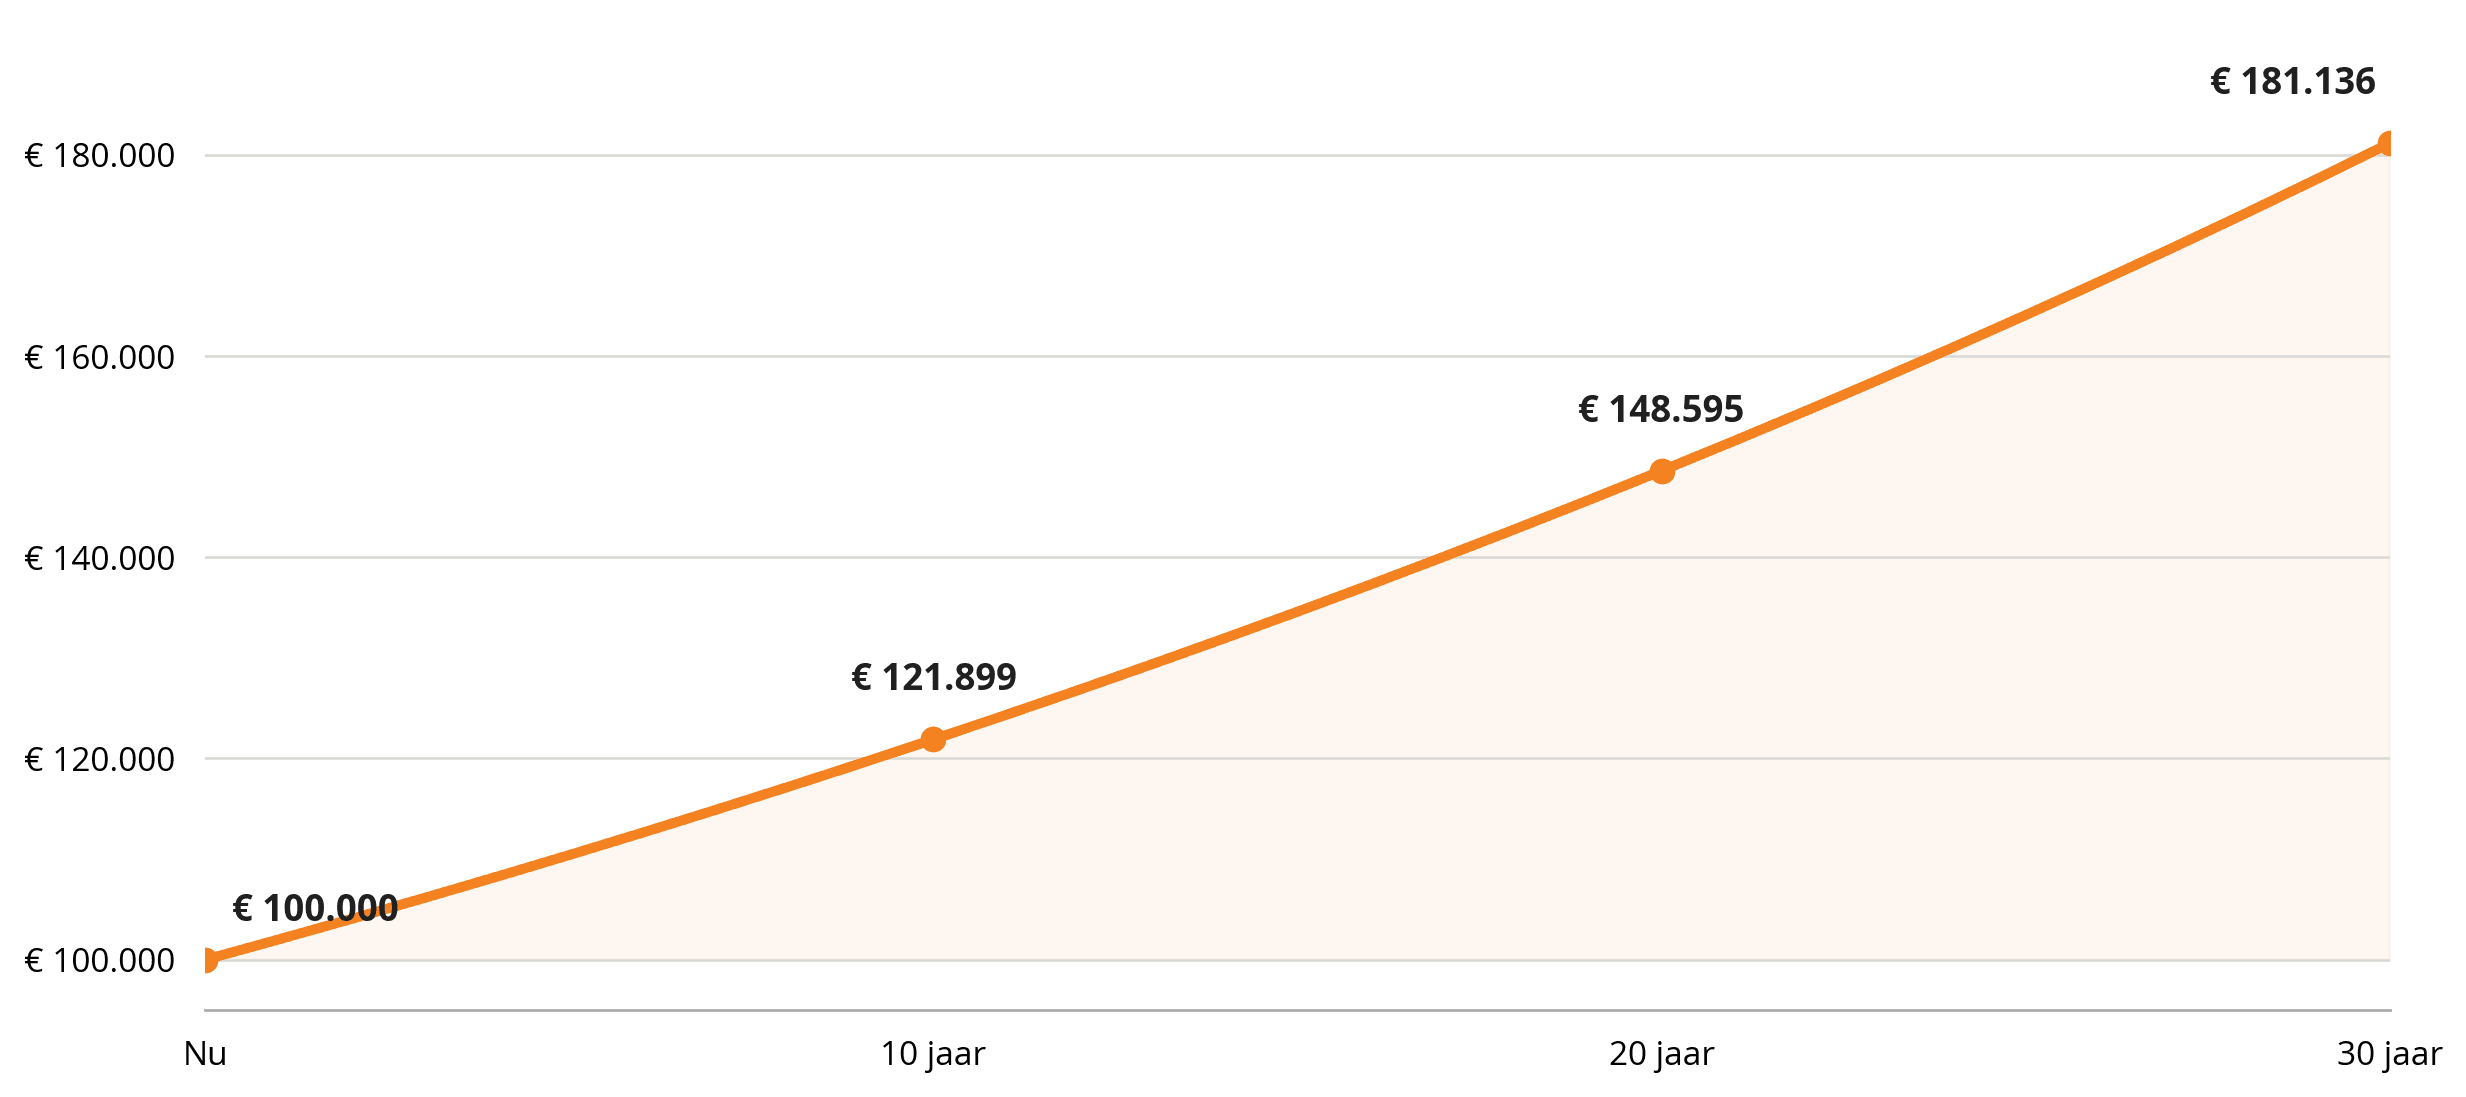
Hetzelfde geldt voor het bedrag waarvan je jaarlijks wilt leven. Stel dat € 100.000 per jaar nu voldoende is voor de levensstijl die je voor ogen hebt. Bij een gemiddelde inflatie van 2% heb je over tien jaar ongeveer € 122.000 nodig voor dezelfde koopkracht. Na twintig jaar is dat circa € 149.000 en na dertig jaar ruim € 181.000. Een deel van het rendement is dus nodig om alleen al de koopkracht van je jaarlijkse bestedingsruimte op peil te houden.
De invloed van belasting
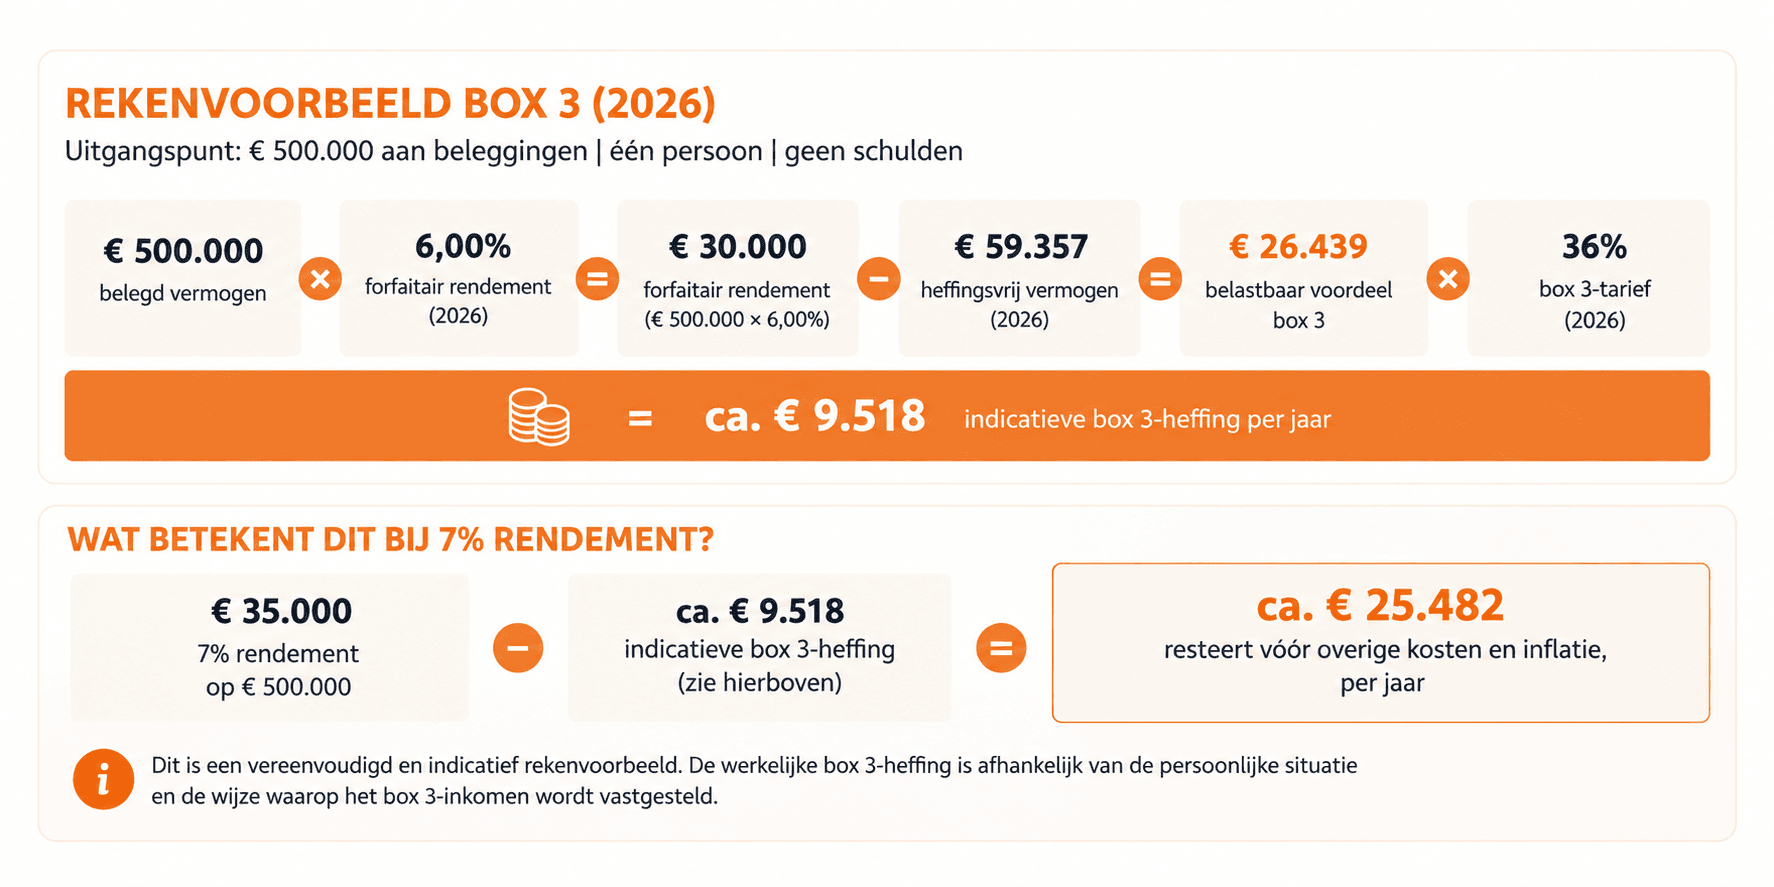
Ook belasting heeft invloed op wat er van een beleggingsrendement beschikbaar blijft. Een algemene rekensom is daarbij al snel te eenvoudig. In 2026 bedraagt het belastingtarief in box 3 36%. Dat betekent niet dat een belegger simpelweg 36% van het behaalde rendement aan belasting betaalt. De uiteindelijke belastingdruk hangt onder meer af van de omvang en samenstelling van het vermogen en de manier waarop het box 3-inkomen wordt berekend.
Het is daarom niet zinvol om te stellen dat van 7% rendement na belasting een vast percentage overblijft. Wie wil bepalen hoeveel inkomen een vermogen daadwerkelijk kan opleveren, moet de eigen fiscale situatie meenemen.
Wat betekent 7% rendement voor je bestedingsruimte?
Stel dat je € 500.000 belegt en daarop in een jaar 7% rendement behaalt. Dat is € 35.000 rendement. In ons vereenvoudigde box 3-rekenvoorbeeld resteert daarvan circa € 25.500 vóór overige kosten en inflatie. Wie jaarlijks € 100.000 wil kunnen besteden, kan die gewenste bestedingsruimte in dit voorbeeld dus niet uitsluitend uit het rendement bekostigen.
Dit is een vereenvoudigd rekenvoorbeeld op basis van een verondersteld rendement van 7% per jaar. Het werkelijke rendement kan afwijken en is niet gegarandeerd. Bovendien wordt rendement niet altijd volledig of direct uitgekeerd.
Daarmee wordt ook relevant hoe je met het belegde vermogen zelf wilt omgaan. Grofweg zijn er drie situaties te onderscheiden:
1.Je wilt je inleg behouden
De meest klassieke vorm van rentenieren: je gebruikt de opbrengsten van je beleggingen voor je levensonderhoud, maar wilt de oorspronkelijke € 500.000 zoveel mogelijk belegd houden. Dan is vooral van belang welk deel van het behaalde rendement daadwerkelijk wordt uitgekeerd. Een totaalrendement van 7% betekent immers niet automatisch dat jaarlijks € 35.000 beschikbaar komt om te besteden.
Bij vastgoedbeleggen bestaat het rendement doorgaans uit direct en indirect rendement. Direct rendement komt voort uit de exploitatie van het vastgoed, zoals huurinkomsten na aftrek van kosten. Indirect rendement ontstaat onder meer door veranderingen in de waarde van het vastgoed. Dat laatste draagt wel bij aan het totaalrendement, maar wordt niet automatisch uitgekeerd. Wie zijn inleg wil behouden, kijkt daarom niet alleen naar het verwachte totaalrendement, maar ook naar het contante rendement en de periodieke uitkeringen.
Zo keert het Open Woningfonds van Annexum momenteel 7% contant rendement per jaar uit, verdeeld over maandelijkse uitkeringen. Bij een belegging van € 500.000 komt dat neer op € 35.000 per jaar, oftewel gemiddeld circa € 2.917 per maand. Dat is in dit vereenvoudigde voorbeeld niet voldoende voor de gewenste bestedingsruimte van € 100.000 per jaar. Wie zijn oorspronkelijke inleg van € 500.000 zoveel mogelijk wil behouden, zal de gewenste bestedingsruimte dus moeten aanpassen of aanvullende inkomsten nodig hebben. In het eerste jaar worden de uitkeringen automatisch herbelegd in participaties; daarna kunnen de periodieke uitkeringen bijvoorbeeld bijdragen aan de gewenste bestedingsruimte. Daarbij is nog geen rekening gehouden met onder meer belasting en inflatie en kunnen uitkeringen wijzigen.
Let op: Dit artikel is uitsluitend bedoeld ter informatie en is geen persoonlijk beleggings- of financieel advies. De rekenvoorbeelden zijn illustratief en bieden geen garantie voor toekomstige resultaten. Of een belegging past bij je persoonlijke situatie en doelstellingen, kun je bespreken met een financieel adviseur.
2.Je krijgt gedurende de looptijd kapitaal terug
Een andere mogelijkheid is beleggen in een fonds waarbij gedurende de looptijd vastgoed wordt verkocht en een deel van het vrijgekomen kapitaal aan beleggers wordt terugbetaald. Dat verandert de rekensom. Je ontvangt dan niet alleen eventuele periodieke uitkeringen uit het rendement, maar krijgt ook een deel van je oorspronkelijke inleg terug.
Kapitaalteruggave is geen rendement. Maar voor iemand die van zijn vermogen wil leven, ontstaat daarmee wel een nieuwe keuze: herbeleg je het vrijgekomen bedrag om je vermogen aan het werk te houden, of gebruik je het voor je levensonderhoud?
Bij een fonds met een verkoopstrategie, zoals Woningfonds Park Boswijk en het Open Woningfonds, kan dit een relevant onderdeel van de vermogensplanning zijn.
3.Je vermogen mag uiteindelijk afnemen
Misschien hoeft die € 500.000 helemaal niet volledig in stand te blijven. Als je bereid bent gedurende je leven een deel van je vermogen te gebruiken, verandert de vraag fundamenteel. Je bent dan niet uitsluitend afhankelijk van het rendement. Ook je oorspronkelijke vermogen kan op termijn bijdragen aan je bestedingsruimte.
Hoeveel je jaarlijks kunt opnemen, hangt dan onder andere af van het rendement dat je realiseert, hoeveel jaar het vermogen moet meegaan en hoeveel vermogen je aan het einde van die periode wilt overhouden. Wie bijvoorbeeld twintig jaar van zijn vermogen wil leven, maakt dus een andere rekensom dan iemand die zijn vermogen nog veertig jaar nodig heeft of volledig wil nalaten.
Ook de looptijd en verhandelbaarheid van een belegging worden dan belangrijk. Open-end vastgoedfondsen kunnen daarin meer flexibiliteit bieden. Het Open Woningfonds kent bijvoorbeeld onder voorwaarden mogelijkheden om gedurende de looptijd (gedeeltelijk) uit te stappen. Daarvoor gelden wel inkooplimieten, termijnen en overige fondsvoorwaarden.
Hoe lang duurt het om € 500.000 op te bouwen?
Tot nu toe zijn we uitgegaan van € 500.000 belegd vermogen. Maar hoe lang duurt het om dat bedrag op te bouwen als je met een lager bedrag begint en maandelijks blijft inleggen?
Stel dat je begint met €50.000, iedere maand €1.000 bijlegt en het behaalde rendement steeds herbelegt. Bij een gemiddeld rendement van 7% per jaar groeit het vermogen in dit vereenvoudigde rekenvoorbeeld in circa 16 jaar naar €500.000.
Dit is een illustratief rekenvoorbeeld. Rendementen kunnen fluctueren en zijn niet gegarandeerd. Er is geen rekening gehouden met belastingen en kosten.
Kijk naar rendement én naar je doel
Rentenieren draait daarmee niet alleen om de vraag ‘hoeveel rendement haal ik?’, maar vooral om de vraag wat je met je vermogen wilt bereiken. Een vastgoedfonds met periodieke uitkeringen kan passen bij iemand die inkomen uit zijn vermogen zoekt. Een fonds dat gedurende de looptijd kapitaal terugbetaalt werkt anders. En wie flexibiliteit belangrijk vindt, kan juist kijken naar de mogelijkheden om een belegging op termijn geheel of gedeeltelijk te verkopen.
Hetzelfde rendement kan daardoor voor twee beleggers iets heel anders betekenen. Je beleggingsdoel, gewenste bestedingsruimte en de manier waarop je met je inleg wilt omgaan, bepalen uiteindelijk hoe de rekensom eruitziet.
Rendement bij een vastgoedfonds
Meer weten over de opbouw van rendement bij vastgoedfondsen? In deze video legt Madelon van der Tol, partner Annexum, uit hoe direct, indirect en totaalrendement zich tot elkaar verhouden.
Let op: Dit artikel is uitsluitend bedoeld ter informatie en is geen persoonlijk beleggings- of financieel advies. De rekenvoorbeelden zijn illustratief en bieden geen garantie voor toekomstige resultaten. Of een belegging past bij je persoonlijke situatie en doelstellingen, kun je bespreken met een financieel adviseur.